

Se você acompanha o mercado cripto, já deve ter visto a palavra tokenização aparecer em todo lugar: na carta anual do CEO da BlackRock, nos comunicados da CVM, em notícias sobre fundos de renda fixa que agora existem “na blockchain”. Mas o que exatamente significa tokenizar um ativo? E por que bancos, gestoras e reguladores, que historicamente tratavam cripto com desconfiança, estão correndo para dominar esse processo?
Nesta série em três partes, o Brasil Crypto News explica os fundamentos da tokenização de forma didática, pensando em quem está começando. Nesta primeira parte, vamos ao essencial: o conceito, um exemplo prático, os objetivos e os benefícios. Nas próximas, destrinchamos o passo a passo técnico (o chamado “funil de tokenização”) e, por fim, a custódia, os riscos e o cenário regulatório brasileiro.
O que é tokenização, afinal?
De forma simples, tokenizar é criar uma representação digital de um ativo, ou de um direito sobre ele, em uma rede blockchain. Esse registro digital é o token. Ele pode representar a totalidade de um ativo (um imóvel inteiro, uma debênture inteira) ou uma fração dele (1% de um imóvel, uma cota de um fundo).
Existem duas situações básicas. Na primeira, o token é lastreado: por trás dele existe um ativo real, como um apartamento, um recebível de uma empresa ou um título público. Na segunda, o token é nativo (ou original): ele nasce já digital, sem um “papel” anterior, a própria dívida ou participação é emitida diretamente na blockchain.
Quando o ativo tokenizado é um valor mobiliário, ou seja, algo que, do ponto de vista legal, equivale a uma ação, debênture, cota de fundo ou certificado de recebíveis, o mercado usa o termo security token (token de título). É essa categoria que concentra o interesse das instituições financeiras e, no Brasil, a atenção da Comissão de Valores Mobiliários (CVM).
Glossário rápido: RWA (Real World Assets) é a sigla usada no mercado para ativos do mundo real tokenizados. Security token é o token que representa um valor mobiliário. Stablecoin é um token lastreado em moeda fiduciária, e, nesse sentido, pode ser considerado o primeiro grande caso de sucesso da tokenização. DLT (Distributed Ledger Technology) é o nome genérico para registros distribuídos, dos quais a blockchain é o exemplo mais conhecido.
Um exemplo prático: o apartamento de R$ 1,5 milhão
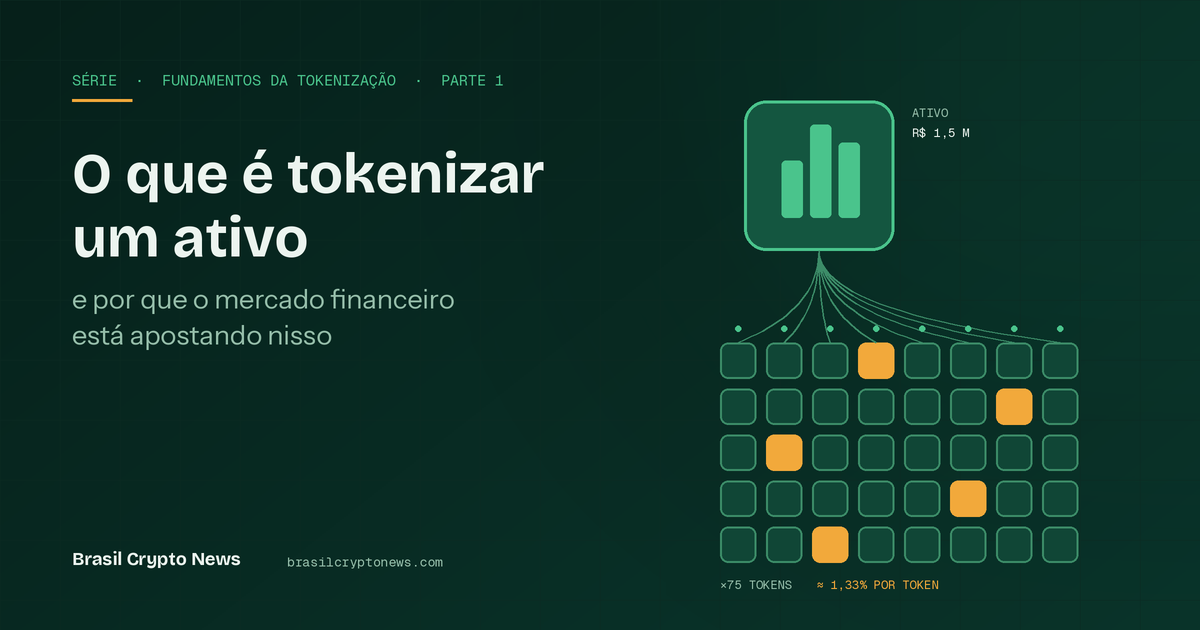
Estudos sobre tokenização usam um exemplo que ajuda a visualizar o processo. Imagine um apartamento em São Paulo avaliado em R$ 1,5 milhão. Em vez de vendê-lo inteiro para um único comprador, o proprietário (ou uma estrutura jurídica criada para isso) emite 75 tokens de R$ 20 mil cada. Cada token passa a representar cerca de 1,33% do imóvel.
| Etapa | O que acontece | Valor / Participação |
| Ativo subjacente | Apartamento em São Paulo avaliado | R$ 1.500.000 |
| Funil de tokenização | Estruturação jurídica, emissão dos tokens, oferta e custódia | 75 tokens emitidos |
| Valor de cada token | Fração do valor do imóvel | R$ 20.000 |
| Participação por token | Direito proporcional sobre o ativo | ≈ 1,33% |
Exemplo ilustrativo adaptado. Valores arredondados.
O que esse exemplo mostra é que a tokenização produz dois resultados centrais, que valem para praticamente qualquer ativo, imóveis, recebíveis, obras de arte, participação em empresas ou títulos de dívida.
Resultado 1: a propriedade passa a ser representada por tokens transferíveis
A titularidade do ativo deixa de depender de um papel em cartório ou de um registro em um sistema fechado e passa a ser representada por tokens em uma plataforma digital. Na prática, isso significa que a transferência pode ser feita em tempo real e com muito menos intermediários, a camada de advogados, cartórios e formulários que encarece e atrasa negociações tradicionais é reduzida ou automatizada por código.
Resultado 2: o ativo pode ser fracionado
À primeira vista, comprar 1,33% de um apartamento parece menos interessante do que comprar o apartamento inteiro. Mas o fracionamento tem vantagens concretas para o investidor:
- Valorização proporcional: se o ativo original valoriza, cada fração valoriza na mesma proporção.
- Menor capital de entrada: o investidor acessa uma oportunidade que, inteira, estaria fora do seu alcance.
- Rendimentos proporcionais: aluguéis, juros ou dividendos são distribuídos conforme a participação de cada token.
- Custos proporcionais: o detentor responde apenas pela sua parte das despesas do ativo.
- Liquidez potencial: em vez de esperar meses para vender um imóvel inteiro, o investidor pode negociar seus tokens em uma plataforma, em segundos, desde que exista mercado comprador.
Um detalhe importante que vale deixar claro desde já: a liquidez “em segundos” depende da existência de um mercado secundário ativo para aquele token. Isso ainda é um dos gargalos do setor, e vamos tratar dele na Parte 2.
Os seis objetivos da tokenização
Reunindo os casos de uso mais comuns, fracionamento e digitalização de títulos —, é possível identificar seis motivadores por trás da maioria dos projetos de tokenização:
- Fracionar investimentos, tornando ativos caros acessíveis em pequenas parcelas.
- Reduzir o custo de acesso a oportunidades que antes exigiam alto capital inicial.
- Manter a responsabilidade proporcional à participação de cada investidor.
- Diminuir a burocracia envolvida em cada troca de titularidade.
- Permitir negociação quase instantânea, com custos muito menores que os dos canais tradicionais.
- Facilitar a gestão dos títulos, com registros transparentes e auditáveis em tempo real.
O que ganha quem emite: os benefícios para as instituições
Até aqui falamos do ponto de vista do investidor. Mas a tokenização só avança porque quem emite, bancos, securitizadoras, gestoras, empresas captando recursos, também enxerga ganhos. Eles podem ser agrupados em cinco categorias:
| Categoria | Como a tokenização ajuda o emissor |
| Eficiência operacional | Redução do tempo de liquidação das transações e eliminação de taxas de intermediários ao longo da cadeia. |
| Base de investidores ampliada | Ativos antes inacessíveis (imóveis, crédito privado, agro) passam a alcançar investidores menores, com menos documentação e processos mais simples. |
| Alcance global | O fracionamento e a negociação digital derrubam barreiras geográficas e permitem acessar investidores em outros mercados. |
| Segurança por automação | Contratos inteligentes executam regras automaticamente, reduzindo erros manuais e fraudes operacionais. |
| Novas linhas de negócio | Instituições financeiras podem atuar como emissoras, distribuidoras ou custodiantes de ativos digitais, diversificando receitas. |
Como resume o estudo da Deloitte, no estágio atual os benefícios parecem superar os obstáculos, e é isso que explica o interesse crescente das instituições. Mas o mesmo estudo é claro ao apontar que falta de clareza jurídica, maturidade de infraestrutura e cautela do mercado ainda limitam a adoção em massa. Esses pontos serão o foco da Parte 3.
Ativo tradicional x ativo tokenizado: um comparativo
| Critério | Ativo tradicional | Ativo tokenizado |
| Aporte mínimo | Geralmente alto (imóvel inteiro, lote mínimo de títulos) | Pode ser muito baixo, conforme o fracionamento |
| Tempo de transferência | Dias a semanas (cartório, registro, compensação) | Minutos ou segundos, após confirmação na rede |
| Intermediários | Corretores, cartórios, advogados, custodiantes | Reduzidos; parte das funções é executada por contratos inteligentes |
| Horário de negociação | Horário comercial / pregão | Potencialmente 24/7 |
| Transparência | Registros em sistemas fechados | Registro auditável na blockchain (com permissões, no caso de redes privadas) |
| Liquidez | Depende do ativo; imóveis são ilíquidos | Depende da existência de mercado secundário, ainda em formação |
Por que isso importa agora: os números de 2026
A tokenização deixou de ser experimento. No mercado global, o valor de ativos do mundo real tokenizados em blockchains públicas, sem contar stablecoins, saltou de cerca de US$ 11 bilhões em meados de 2025 para algo entre US$ 30 bilhões e US$ 40 bilhões em meados de 2026, conforme diferentes levantamentos baseados em dados da plataforma RWA.xyz. O fundo tokenizado de títulos do Tesouro americano da BlackRock, o BUIDL, lançado em 2024 com US$ 40 milhões, ultrapassou a marca de US$ 2 bilhões sob gestão e opera em várias redes. Projeções do Boston Consulting Group, da Ripple e do Standard Chartered apontam para um mercado na casa dos trilhões de dólares na próxima década.
No Brasil, os dados do RWA Monitor indicam que as emissões de ativos tokenizados chegaram a R$ 4,84 bilhões no primeiro semestre de 2026, crescimento superior a 120% em relação ao mesmo período do ano anterior. A maior parte desse volume é de renda fixa, recebíveis, certificados de securitização e crédito privado, estruturada sob normas já existentes da CVM, principalmente as Resoluções 88 (crowdfunding) e 160 (ofertas públicas). E a própria CVM colocou a tokenização entre as prioridades da sua agenda regulatória para 2026, criando um grupo de trabalho e uma divisão técnica dedicados ao tema.
Ou seja: a pergunta deixou de ser “se” a tokenização vai se consolidar e passou a ser “como” e “em que ritmo”.
O que vem na Parte 2
No próximo artigo da série, vamos abrir a “caixa-preta” do processo: o funil de tokenização. Você vai entender o que acontece desde a decisão de tokenizar um ativo até a venda dos tokens, passando pela escolha entre tokenizar internamente ou contratar uma tokenizadora, pelas ofertas de security tokens (STOs) e pelo papel dos contratos inteligentes na negociação em mercado secundário.
Série “Fundamentos da Tokenização”, Brasil Crypto News.
Aviso
Este conteúdo tem caráter informativo e educacional e não constitui recomendação de investimento. Criptoativos e ativos tokenizados envolvem riscos, incluindo volatilidade, falhas tecnológicas, mudanças regulatórias e a possibilidade de perda do capital investido. Antes de investir, pesquise, verifique o enquadramento regulatório da oferta e, se necessário, consulte um profissional habilitado.
Tags
mercado cripto, blockchain, web3, tokenização, ativos tokenizados, RWA, security tokens, o que é tokenização, fracionamento de ativos, imóveis tokenizados, investimentos digitais, CVM

