

Na Parte 1 desta série, vimos o que é tokenização, por que ela permite fracionar ativos e quais benefícios promete para investidores e emissores. Agora é hora de responder a uma pergunta mais prática: como um ativo é efetivamente tokenizado?
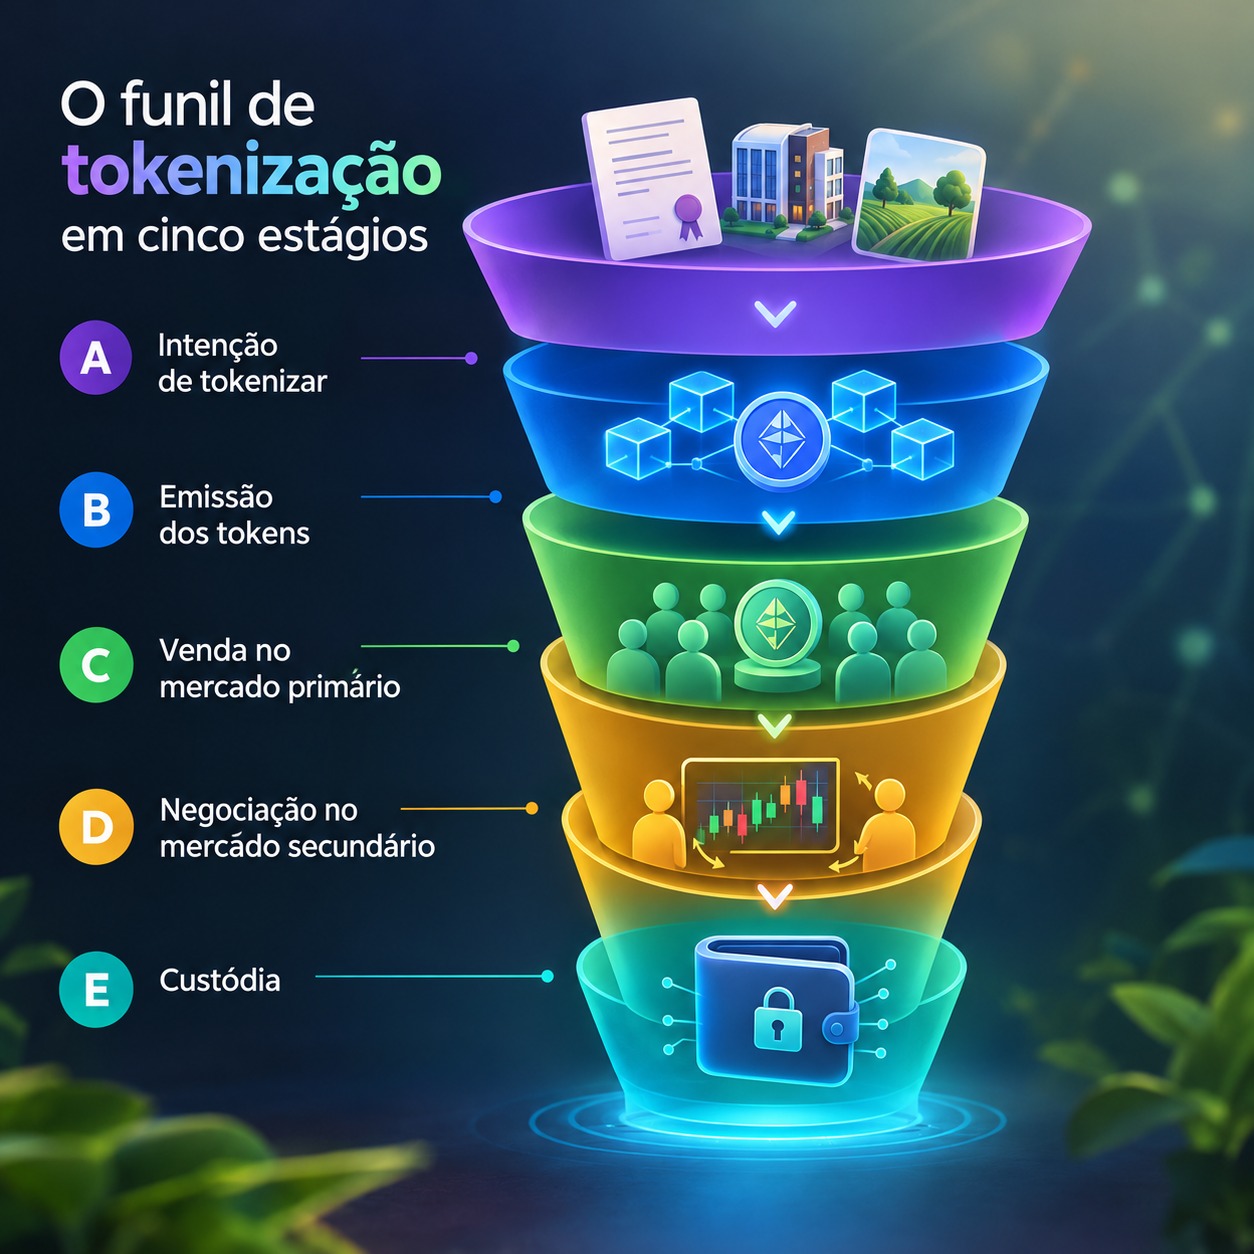
A resposta passa pelo que o mercado — e o estudo da Deloitte Brasil que serve de base para esta série — chama de funil de tokenização: uma sequência de cinco estágios que vai da intenção de criar um token até a custódia dos títulos gerados. Neste artigo, percorremos as quatro primeiras etapas. A quinta, a custódia, merece um texto próprio e será o tema da Parte 3.
O funil de tokenização em cinco estágios
A imagem do funil é útil porque cada etapa filtra e transforma o ativo até que ele exista como um token negociável e protegido. Os cinco estágios são:
| Fase | Nome | O que acontece |
| A | Intenção de tokenizar | A instituição decide digitalizar um título — original ou lastreado — e, na maioria dos casos, fracioná-lo. |
| B | Emissão dos tokens | Os tokens são criados na blockchain, internamente ou por meio de uma tokenizadora terceirizada. |
| C | Venda no mercado primário | Os tokens são ofertados aos primeiros investidores por meio de uma STO (Security Token Offering). |
| D | Negociação no mercado secundário | Investidores trocam tokens entre si em plataformas, com contratos inteligentes garantindo a liquidação. |
| E | Custódia | Os tokens são armazenados e protegidos em carteiras digitais (tema da Parte 3). |
Fase A: a intenção de tokenizar
Tudo começa com uma decisão de negócio. Uma empresa, um banco, uma securitizadora ou um proprietário de ativo conclui que os benefícios da tokenização — menor custo de captação, acesso a mais investidores, liquidez — justificam o esforço. Nesse momento, define-se se o token será nativo (a dívida ou participação nasce digital) ou lastreado (representa um ativo que já existe fora da blockchain).
Embora o estudo da Deloitte trate essa fase de forma sintética, na prática ela concentra decisões que determinam o sucesso ou fracasso de todo o projeto:
- Definição do lastro e da estrutura jurídica: quem é o titular legal do ativo? Será criada uma sociedade de propósito específico (SPE) ou utilizada uma securitizadora? Como o direito do investidor sobre o ativo é garantido fora da blockchain?
- Enquadramento regulatório: o token é um valor mobiliário? Se sim, qual norma rege a oferta? No Brasil, hoje, a resposta costuma estar na Resolução CVM 88 (crowdfunding, para captações menores) ou na Resolução CVM 160 (ofertas públicas tradicionais).
- Escolha da rede: blockchain pública (Ethereum, Polygon, Solana), rede permissionada ou solução híbrida? A escolha afeta custos, transparência, interoperabilidade e requisitos de compliance.
- Modelo econômico: quantos tokens, qual o valor unitário, como os rendimentos serão distribuídos e quais taxas incidem.
Fase B: a emissão — fazer internamente ou contratar uma tokenizadora?
Decidido o “quê”, vem o “como”. A instituição precisa escolher entre desenvolver a capacidade de emitir tokens por conta própria ou contratar um fornecedor especializado — as chamadas tokenizadoras, que se multiplicaram no Brasil e no mundo nos últimos anos. A pergunta central é simples: a instituição tem capacidade técnica, tempo e capital para tokenizar sozinha?
| Tokenização interna | Tokenização por terceiros (tokenizadora) | |
| Prós | Controle total sobre o processo; potencial de ganho de escala; possibilidade de oferecer o serviço a outras instituições no futuro. | Aproveita a experiência do fornecedor; mais rápido e econômico para começar; alta escalabilidade sem montar equipe própria. |
| Contras | Exige conhecimento técnico especializado; alto custo e tempo de implantação; curva de aprendizado longa. | Menor controle sobre o processo; produto mais padronizado; poder de negociação limitado, já que ainda há poucos players consolidados. |
| Indicado para | Grandes bancos, bolsas e gestoras com orçamento de tecnologia e visão de longo prazo. | Empresas médias, securitizadoras e originadores que querem testar o modelo sem investimento pesado. |
No mercado brasileiro, essa segunda via tem predominado. Securitizadoras e plataformas especializadas concentram boa parte do volume: a VERT Capital, por exemplo, informa ter tokenizado mais de R$ 3,7 bilhões em ativos, enquanto tokenizadoras como Nexa Finance e AmFi — esta última a primeira plataforma autorizada pela CVM a ofertar ativos tokenizados — operam centenas de milhões de reais sob gestão. Grandes bancos, por sua vez, têm investido em infraestrutura própria, inclusive em conexão com o projeto Drex do Banco Central.
Nota técnica: do ponto de vista do código, emitir um token geralmente significa publicar um contrato inteligente que segue um padrão da rede escolhida. Na Ethereum e compatíveis, o padrão mais conhecido é o ERC-20 (tokens fungíveis). Para security tokens, existem padrões que embutem regras de compliance diretamente no contrato — como listas de investidores autorizados (whitelists), limites de transferência e travas regulatórias —, a exemplo dos padrões ERC-1400 e ERC-3643. É isso que permite que um token “saiba” quem pode ou não recebê-lo.
Fase C: a venda no mercado primário por meio de uma STO
Com os tokens criados, chega o momento de vendê-los aos primeiros investidores. Esse processo é chamado de STO — Security Token Offering, ou oferta de tokens de títulos. A analogia mais próxima no mercado tradicional é o IPO (oferta pública inicial de ações); no mundo cripto, a comparação natural é com as ICOs (ofertas iniciais de moedas) que marcaram o ciclo de 2017.
A diferença fundamental está no enquadramento: enquanto muitas ICOs operaram em um vácuo regulatório e terminaram em fraudes ou projetos abandonados, as STOs são, por definição, ofertas de valores mobiliários — e, portanto, sujeitas às regras de proteção ao investidor do país onde ocorrem.
| Característica | IPO (ações) | ICO (tokens de utilidade) | STO (security tokens) |
| O que é vendido | Ações de uma empresa | Tokens de uso em um protocolo, sem direito sobre ativos | Tokens que representam valores mobiliários (dívida, participação, recebíveis) |
| Regulação | Rigorosa (CVM, SEC etc.) | Historicamente mínima ou inexistente | Rigorosa; segue regras de valores mobiliários |
| Custo de emissão | Alto (bancos, advogados, auditorias) | Baixo | Intermediário: menor que IPO graças à automação |
| Lastro | Patrimônio e resultados da empresa | Geralmente nenhum | Ativo real ou direito contratual |
| Negociação | Bolsa, em horário de pregão | Exchanges cripto, 24/7 | Plataformas autorizadas; potencial 24/7 |
Prós e contras das STOs
A favor: regras mais rígidas que protegem o investidor; valor atrelado a ativos reais, o que favorece uma precificação justa; custo inferior ao de um IPO tradicional, já que contratos inteligentes substituem parte do trabalho jurídico e operacional; economia de tempo pela redução de burocracia; e possibilidade de negociação contínua.
Contra: regulação mais exigente do que a de ICOs (o que é um custo para o emissor, ainda que uma proteção para o investidor); requisitos legais em constante mudança, exigindo acompanhamento permanente; e barreiras para investidores de outras jurisdições, já que cada país trata security tokens de forma diferente.
No Brasil, as STOs acontecem, na prática, dentro das duas normas já citadas. A CVM 88 flexibiliza etapas e tem sido o caminho preferido de plataformas de tokenização e pequenas e médias empresas, com captações mais rápidas e baratas. A CVM 160 segue o rito das ofertas públicas tradicionais, com mais exigências — e, por isso mesmo, tem concentrado as operações de maior porte e maior participação institucional, segundo o RWA Monitor.
Fase D: a negociação no mercado secundário
Comprar um token na oferta inicial é apenas metade da história. Para que a promessa de liquidez se cumpra, é preciso que exista um mercado secundário — um lugar onde investidores possam vender seus tokens para outros investidores a qualquer momento.
E aqui está um dos pontos de atenção mais honestos do estudo da Deloitte: os mercados secundários de security tokens ainda não estão maduros. Existem exchanges cripto consolidadas que oferecem produtos semelhantes, mas poucas plataformas têm os tokens de títulos como produto principal. A expectativa dos reguladores e do mercado é que esse cenário mude rapidamente à medida que as regras ficarem mais claras — no Brasil, por exemplo, a própria CVM já relatou testes de integração entre exchanges descentralizadas e plataformas de crowdfunding.
Contratos inteligentes: o motor do mercado secundário
O grande diferencial da negociação em blockchain é a possibilidade de usar contratos inteligentes (smart contracts) como mecanismo de garantia. Em termos simples, um contrato inteligente é um programa armazenado na blockchain que executa ações automaticamente quando condições predefinidas são atendidas. A lógica é a de uma instrução condicional:
Se/quando [condição acontecer] então [executar ação]. Exemplo: quando o comprador transferir R$ 20 mil em stablecoin para o contrato, então transferir 1 token do vendedor para o comprador.
Isso permite automatizar a liberação de fundos, o registro de propriedade e o envio de notificações. Uma vez concluída, a transação fica registrada de forma imutável, e apenas as partes autorizadas podem visualizar os detalhes.
A aplicação mais relevante desse mecanismo para security tokens é a liquidação atômica: a transferência simultânea de dois ativos de modo que a operação só se concretize se todas as condições forem cumpridas. O vendedor precisa de fato possuir o token; o comprador precisa de fato ter o valor acordado. Se qualquer lado falhar, nada acontece — eliminando o chamado risco de contraparte, que no sistema tradicional exige câmaras de compensação e dias de espera. No jargão financeiro, é a versão em blockchain do princípio “entrega contra pagamento” (DvP).
Em resumo, os contratos inteligentes automatizam todas as etapas de uma negociação — aceitação dos termos, entrega do título e pagamento ao vendedor —, aumentando eficiência, transparência e confiabilidade. Por isso são considerados um componente fundamental do ecossistema de tokens de títulos.
Resumo do caminho até aqui
| Fase | Decisão-chave | Principal risco a observar |
| A — Intenção | Token nativo ou lastreado? Qual estrutura jurídica e qual norma? | Lastro mal definido ou enquadramento regulatório frágil |
| B — Emissão | Tokenizar internamente ou contratar tokenizadora? | Dependência de fornecedor ou custo excessivo de desenvolvimento |
| C — Mercado primário (STO) | CVM 88 ou CVM 160? Quem pode investir? | Mudanças nas regras; barreiras a investidores estrangeiros |
| D — Mercado secundário | Em qual plataforma os tokens serão negociados? | Falta de liquidez; poucas plataformas dedicadas |
O que vem na Parte 3
No último artigo da série, fechamos o funil com a Fase E — a custódia dos tokens: onde eles ficam guardados, quem responde pela segurança das chaves criptográficas e quais são as diferenças entre custódia própria, custódia como serviço e autocustódia distribuída. Também vamos mapear as barreiras que ainda travam a adoção em massa e detalhar como a CVM e o Banco Central estão construindo a regulação da tokenização no Brasil em 2026.
Série “Fundamentos da Tokenização” — Brasil Crypto News. Texto baseado, entre outras fontes, no estudo “Tokenização de ativos e títulos” (Deloitte Brasil, 2024) e em dados de mercado de 2026.
Aviso
Este conteúdo tem caráter informativo e educacional e não constitui recomendação de investimento. Criptoativos e ativos tokenizados envolvem riscos, incluindo volatilidade, falhas tecnológicas, mudanças regulatórias e a possibilidade de perda do capital investido. Antes de investir, pesquise, verifique o enquadramento regulatório da oferta e, se necessário, consulte um profissional habilitado.
Tags
mercado cripto, blockchain, web3, tokenização, ativos tokenizados, RWA, security tokens, STO, security token offering, contratos inteligentes, smart contracts, CVM 88, CVM 160, tokenizadoras, mercado secundário

