

A imprensa mudou o acesso ao conhecimento, a internet mudou o acesso à informação e a blockchain está mudando o acesso ao valor. Pela primeira vez, duas pessoas em qualquer lugar do mundo transferem dinheiro em segundos sem que um banco precise ficar no meio para garantir a transação. Em quinze anos, o que era experimento de criptografia virou infraestrutura: bancos centrais, gestoras de trilhões e governos já operam sobre ela.
O setor em que essa mudança chega primeiro ao bolso é o de pagamentos. E é aí que entra a Liberpay, plataforma de pagamentos em stablecoins que escolheu o Brasil como primeiro mercado e cuja proposta cabe em uma frase: receber em dólar digital, direto na carteira do lojista, com taxa limitada a 0,50 USDC por venda, seja a venda de R$ 600 ou de R$ 18 mil.
Por que a conta fecha diferente
No cartão, cada venda passa por emissor, bandeira, adquirente e processadora, e cada um leva uma fatia proporcional ao valor. Na blockchain, um contrato inteligente registra e liquida a transação sem intermediários, e o custo de registrar R$ 50 é o mesmo de registrar R$ 50 mil. Por isso a taxa não precisa ser percentual. As stablecoins, tokens lastreados em dólar como USDC e USDT, trouxeram a estabilidade de preço que o varejo exige, e hoje já respondem por cerca de 80% do volume de criptoativos declarado à Receita Federal no Brasil. Com as Resoluções BCB 519, 520 e 521 em vigor desde fevereiro de 2026, o setor opera sob supervisão do Banco Central.
O custo invisível de vender no cartão
Quem recebe no cartão paga o MDR, descontado automaticamente de cada venda. No mercado brasileiro, as faixas giram em torno de 1,5% a 4% no crédito à vista, 3,5% a 5,5% no parcelado em até seis vezes e 5% a 8% em parcelamentos de 7 a 12 vezes. Segundo a Abecs, o parcelado sem juros representou 42,6% do valor transacionado no crédito em 2025. Uma loja de móveis que fecha um projeto de R$ 8.500 em 12 vezes pode entregar mais de R$ 550 à cadeia de intermediação antes de ver a cor do dinheiro.
Na Liberpay, a taxa fica entre 0,1% e 0,5% da venda, com teto absoluto de 0,50 USDC (cerca de R$ 2,70) e comprovante digital. O lojista gera um QR Code ou link, o cliente paga com a própria carteira e o valor é liquidado em segundos, em autocustódia.
Quadro comparativo: quanto fica na taxa em cada modelo
A tabela a seguir compara o custo de intermediação em uma única venda. Usamos 3,0% como referência de crédito à vista, 4,5% para parcelado em até seis vezes e 6,5% para parcelado de 7 a 12 vezes, pontos médios das faixas de mercado. Para a Liberpay, aplicamos a regra de até 0,5% limitada a 0,50 USDC (R$ 2,70). Os valores são ilustrativos e devem ser conferidos com a taxa real da sua adquirente e a cotação do dia.
| Venda (exemplo) | Crédito à vista (3,0%) | Parcelado até 6x (4,5%) | Parcelado 7 a 12x (6,5%) | Liberpay (teto 0,50 USDC) | Economia vs. parcelado 12x |
| R$ 180 (jantar) | R$ 5,40 | R$ 8,10 | R$ 11,70 | R$ 0,90 | R$ 10,80 (92%) |
| R$ 2.300 (bicicleta) | R$ 69,00 | R$ 103,50 | R$ 149,50 | R$ 2,70 | R$ 146,80 (98%) |
| R$ 4.200 (tratamento odontológico) | R$ 126,00 | R$ 189,00 | R$ 273,00 | R$ 2,70 | R$ 270,30 (99%) |
| R$ 8.500 (móveis planejados) | R$ 255,00 | R$ 382,50 | R$ 552,50 | R$ 2,70 | R$ 549,80 (99,5%) |
| R$ 18.000 (curso / consultoria) | R$ 540,00 | R$ 810,00 | R$ 1.170,00 | R$ 2,70 | R$ 1.167,30 (99,8%) |
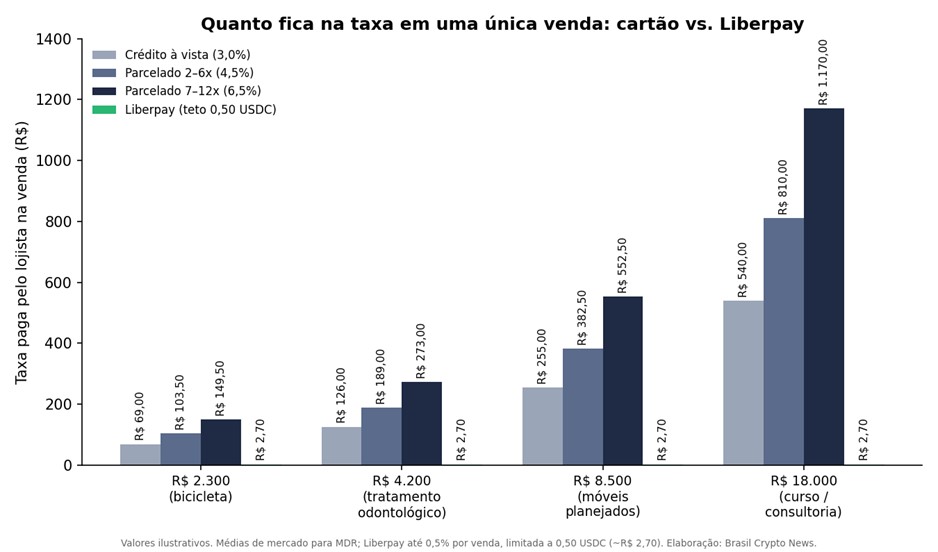
Gráfico: taxa paga pelo lojista em uma única venda, por modalidade. Elaboração: Brasil Crypto News, com base em médias de mercado.
O padrão é claro. No ticket pequeno, a economia já passa de 90%. No ticket alto, a taxa praticamente desaparece como variável de precificação. Para quem vende móveis, equipamentos, tratamentos, cursos ou projetos, a conversa muda de “quanto perco na taxa” para “o que faço com o que deixei de perder”.
Economia efetiva ao longo do ano: três perfis de negócio
Uma venda isolada impressiona, mas o que pesa no caixa é o acumulado em doze meses. Simulamos três perfis reais de negócio, cada um com sua modalidade predominante de cartão, comparando com a regra da Liberpay. A última coluna mostra a economia caso apenas 30% do faturamento migre para stablecoins, um cenário conservador de adoção gradual.
| Perfil | Ticket médio | Faturamento/mês | Taxa cartão (ano) | Taxa Liberpay (ano) | Economia anual (100%) | Economia anual (30%) |
| Cafeteria (crédito à vista 3,0%) | R$ 45 | R$ 90.000 | R$ 32.400 | R$ 5.400 | R$ 27.000 | R$ 8.100 |
| Clínica odontológica (parcelado 6x, 4,5%) | R$ 3.500 | R$ 140.000 | R$ 75.600 | R$ 1.296 | R$ 74.304 | R$ 22.291 |
| Loja de móveis planejados (parcelado 12x, 6,5%) | R$ 12.000 | R$ 180.000 | R$ 140.400 | R$ 486 | R$ 139.914 | R$ 41.974 |
Para a cafeteria, a economia integral equivale a mais de meio ano de salário de um atendente. Para a clínica, representa um equipamento novo por ano. Para a loja de móveis, é margem suficiente para contratar um projetista. E mesmo no cenário de 30% de adoção, que é realista para os primeiros meses, os valores já justificam oferecer o QR Code ao lado da maquininha.
Vantagens além da taxa
- Liquidação em segundos. O parcelado cai em 30, 60, 90 dias; o pagamento em stablecoin é confirmado na blockchain em instantes e já está disponível na carteira do lojista.
- Autocustódia. O valor não fica retido em uma adquirente nem depende da saúde financeira de terceiros.
- Transações finais. Registros em blockchain não podem ser revertidos unilateralmente, o que elimina o chargeback fraudulento que pesa sobre o e-commerce.
- Reserva em moeda forte. Receber em dólar digital funciona como proteção cambial para quem importa insumos ou quer diversificar o caixa.
- Alcance global. O mesmo QR Code atende o cliente da esquina e o turista estrangeiro, sem remessa internacional nem spread bancário.
- Rastreabilidade. Cada transação gera comprovante digital verificável, simplificando conciliação e prestação de contas.
Onde faz mais sentido começar
- Ticket alto: móveis, eletrônicos, equipamentos, joias, bicicletas, instrumentos. Quanto maior a venda, mais o teto pesa a favor do lojista.
- Saúde e serviços profissionais: clínicas, consultorias, escritórios, cursos e agências que hoje parcelam valores altos e absorvem o custo.
- Turismo: pousadas, guias e restaurantes em destinos que recebem estrangeiros já familiarizados com carteiras digitais.
- Exportadores de serviços digitais: freelancers e pequenas empresas que vendem para fora e perdem margem em conversões e remessas.
- Comércio que quer dar desconto à vista: em vez de absorver 4% ou 6% no parcelado, repassar parte da economia como desconto para quem pagar em stablecoin.
O que considerar antes de adotar
Um artigo honesto precisa dizer o outro lado. O cliente precisa ter stablecoins em carteira, e essa base, embora cresça rápido, ainda é menor que a de cartões. Quem precisa de reais no dia seguinte vai converter o dólar digital, e essa conversão tem custo (spread da corretora ou da plataforma) que deve entrar na conta. A cotação do dólar varia, o que pode ser vantagem ou desvantagem conforme o momento. E, do ponto de vista fiscal, operações com criptoativos passam a ser reportadas à Receita Federal pela DeCripto a partir de julho de 2026, o que exige organização contábil. Nada disso anula a economia, mas muda a forma de planejá-la.
O que vem pela frente
Toda tecnologia de base passa de brinquedo a nicho e de nicho a padrão invisível. A blockchain está nessa última curva, e quando o custo de intermediação deixa de ser obrigatório o mercado não volta atrás, como o Pix mostrou no Brasil em menos de dois anos. Quem oferece o QR Code ao lado da maquininha hoje captura a margem antes dos concorrentes.
E você, comerciante: já fez a conta de quanto a maquininha levou do seu faturamento este ano?
Serviço: Liberpay
A Liberpay é uma plataforma de pagamentos em stablecoins que permite a lojistas e prestadores de serviço receber em dólar digital com autocustódia, liquidação instantânea e taxa limitada a 0,50 USDC por venda.
- Site: liberpay.com.br
- Como funciona: o lojista gera um QR Code ou link de pagamento; o cliente paga com a própria carteira em USDC ou USDT; o valor é liquidado diretamente na carteira do comerciante, com comprovante digital.
- Taxa: de 0,1% a 0,5% por venda, limitada a 0,50 USDC.
- Integração: QR Code, link de pagamento e API para e-commerce, varejo e serviços.
- Suporte: equipe brasileira; a expansão no país é conduzida pela Neocoder.
- Redes sociais: [inserir Instagram / LinkedIn / WhatsApp da Liberpay]
Siga a BCN para acompanhar a transformação do mercado cripto.
Isenção de responsabilidade: este material tem fins informativos e educacionais e não constitui recomendação de investimento, aconselhamento financeiro, contábil ou jurídico. O mercado de criptoativos e stablecoins envolve riscos, incluindo variação cambial, risco de contraparte do emissor e mudanças regulatórias. Os valores de taxa apresentados são simulações baseadas em médias de mercado e na cotação aproximada do dólar; confira sempre as condições vigentes com sua adquirente, com a Liberpay e com um contador antes de tomar qualquer decisão.
Fontes consultadas: Receita Federal / Agência Brasil (participação das stablecoins no volume declarado de criptoativos, 2019 a 2025, e DeCripto); Abecs (parcelado sem juros em 2025); Banco Central do Brasil (Resoluções BCB 519, 520 e 521); BP Money (entrada da Liberpay no Brasil e TokenNation 2026); levantamentos de mercado sobre MDR (Vindi, Stark Bank, Mercado Pago, Inter, Antecipa Fácil).
Tags: blockchain, stablecoins, Liberpay, pagamentos em cripto, taxa de cartão, MDR, maquininha, USDC, dólar digital, web3, mercado cripto, comércio, pagamentos digitais, Brasil

